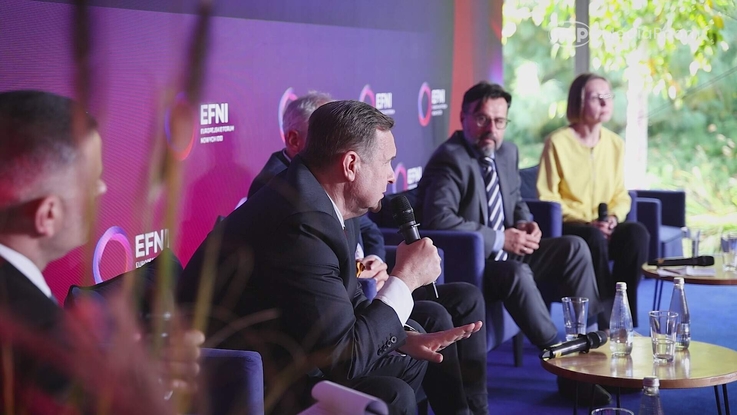

Podczas Europejskiego Forum Nowych Idei w Sopocie padło zdanie, które w małych firmach brzmi znajomo: „Inwestorów odstraszają nie stawki, a legislacyjny chaos”. Powiedział to Marek Górski, prezydent Konfederacji Lewiatan, w debacie o tym, czy Polska potrafi finansować państwo, nie tracąc przy tym firm i kapitału. Uczestnicy byli zgodni, że największym problemem nie jest wysokość obciążeń, lecz brak stabilnej legislacji i postępowania podatkowe ciągnące się latami.
Dla dużego inwestora to argument przy wyborze kraju. Dla firmy zatrudniającej pięć osób to coś bardziej przyziemnego: koszt, którego nikt nie wpisuje do kosztorysu, a który i tak zostaje zapłacony.
Gdzie dokładnie siedzi ten koszt
Górski zwrócił uwagę na praktykę, którą zna każdy przedsiębiorca: zmiany w podatkach wprowadzane są w pośpiechu pod koniec roku, co uniemożliwia przygotowanie systemów księgowych na kolejny okres rozliczeniowy. W małej firmie przekłada się to na trzy pozycje.
Pierwsza to czas właściciela. Grudzień i styczeń zamiast na sprzedaż idą na czytanie, co znowu się zmieniło. Druga to księgowość, bo biuro rachunkowe po zmianie przepisów podnosi stawkę albo dolicza godziny za aktualizację ustawień. Trzecia jest najmniej widoczna: decyzje odkładane w czasie. Zakup maszyny, podpisanie umowy leasingu, zatrudnienie kolejnej osoby czekają, aż się wyjaśni.
Paweł Wideł, prezes Związku Pracodawców Motoryzacji i Artykułów Przemysłowych, wskazał na konkretny przykład: przedsiębiorcy nie wiedzą, jakie stawki podatkowe będą obowiązywać po 1 stycznia 2027 roku. Przy inwestycji planowanej na kilka lat to różnica między policzeniem opłacalności a zgadywaniem.
Sześć miesięcy vacatio legis, czyli o co toczy się spór
Uczestnicy debaty zaproponowali, by zmiany podatkowe wchodziły w życie najwcześniej po sześciu miesiącach od ogłoszenia. Jarosław Neneman, podsekretarz stanu w Ministerstwie Finansów, ocenił ten pomysł sceptycznie, argumentując, że w każdej ustawie można osobno ustalić termin wejścia w życie.
Konfederacja Lewiatan zapowiedziała, że nie odpuści. Górski nazwał projekt jednym z ważniejszych i dodał, że deregulacja przepisów podatkowych nie powinna być jednorazową akcją, lecz stałą usługą państwa, ponieważ nowe bariery będą powstawać zawsze.
Spór jest realny i nierozstrzygnięty. Dopóki trwa, planowanie pozostaje po stronie firmy.
Co zrobić, nie czekając na ustawodawcę
Kilka rzeczy daje się zrobić własnymi siłami i obniżają ryzyko niezależnie od tego, jak skończy się dyskusja o vacatio legis.
Policz dwa warianty, nie jeden. Przy decyzji o zakupie czy zatrudnieniu przygotuj rachunek przy obecnych zasadach i przy zasadach gorszych o kilka punktów procentowych. Jeśli inwestycja broni się tylko w jednym wariancie, jest wrażliwa na zmianę prawa i warto to wiedzieć przed podpisaniem umowy.
Ustal z biurem rachunkowym, kto pilnuje zmian. To rozmowa na pięć minut, a rozstrzyga, czy o nowym obowiązku dowiesz się w listopadzie, czy w kwietniu przy okazji korekty. Zapisz ustalenie w umowie albo chociaż mailem.
Korzystaj z interpretacji indywidualnej przy nietypowych sytuacjach. Kosztuje niewiele w stosunku do ryzyka sporu, a przy wątpliwej kwalifikacji przychodu czy kosztu daje ochronę, której nie da żadna opinia znaleziona w internecie.
Trzymaj rezerwę na zmianę zasad. Monika Dziedzic, radca prawny z kancelarii Michalik Dłuska Dziedzic i Partnerzy, mówiła w Sopocie o firmach, które po doświadczeniu przewlekłego postępowania rezygnowały z kolejnej inwestycji w Polsce. Mała firma nie ma takiego wyboru, ale może mieć poduszkę finansową na kwartał większych obciążeń.
Czego ta debata nie rozstrzyga
Warto czytać takie dyskusje z zachowaniem proporcji. Mówili w niej przedstawiciele organizacji pracodawców i doradcy podatkowi, czyli strona, która z natury rzeczy naciska na stabilność i niższe obciążenia. Ministerstwo przedstawiło inne stanowisko. Z perspektywy firmy liczy się jednak to, co pozostaje wspólne dla obu stron sporu: w 2026 roku nie wiadomo, jakie będą zasady w 2027. Tę niewiadomą trzeba wkalkulować, a nie przeczekać.
Źródło: PAP MediaRoom
