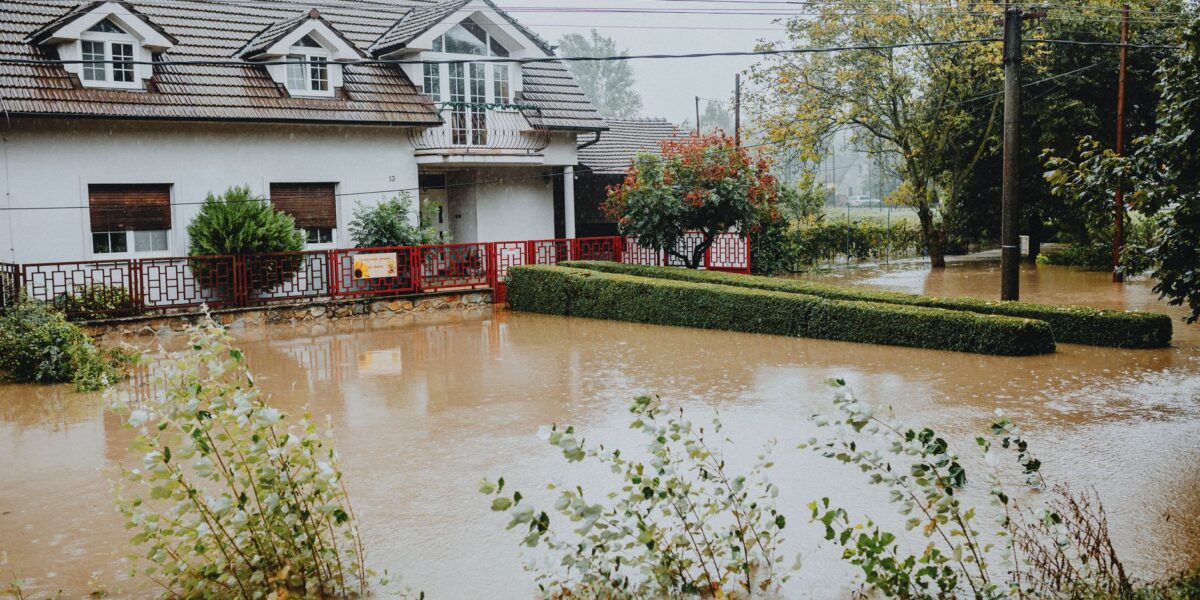

Dwie liczby opisują problem lepiej niż jakikolwiek wykres. Po powodzi, która dwa lata temu dotknęła Dolny Śląsk, zakłady ubezpieczeń wypłaciły około 2 mld zł odszkodowań. Całość strat oszacowano na 13 mld zł. Różnica między tymi kwotami to tak zwana luka ubezpieczeniowa, czyli ta część szkód, którą poszkodowani pokrywają z własnej kieszeni albo nie pokrywają wcale.
Polscy obywatele i przedsiębiorcy wydają na ubezpieczenia około trzy razy mniej, niż wynosi średnia dla krajów rozwiniętych. Temu zagadnieniu poświęcono czwartą edycję kongresu EKF Ubezpieczenia, zorganizowanego w siedzibie Giełdy Papierów Wartościowych w Warszawie.
Cztery zjawiska, które zmieniają rachunek ryzyka
Uczestnicy kongresu wskazali cztery megatrendy o znaczeniu nie tylko dla samej branży, lecz dla całej gospodarki: kryzys demograficzny, zawirowania geopolityczne, zmiany klimatu oraz przyspieszającą cyfryzację.
Marcin Warszewski, partner w Deloitte, zestawił je z konkretami. Jak wskazał, incydenty z dronami nad Polską pokazały, że ryzyko wojenne dotyczy kraju bezpośrednio, a Polska starzeje się szybciej niż jakiekolwiek inne państwo Unii Europejskiej. Dodał, że narasta ryzyko kulminacji groźnych zjawisk pogodowych, a rosnące wykorzystanie sztucznej inteligencji w firmach z jednej strony usprawnia działanie, z drugiej rodzi nowe zagrożenia.
Dlaczego to problem przedsiębiorcy, a nie ubezpieczyciela
Lukę ubezpieczeniową łatwo odczytać jako kłopot branży, której nie udaje się sprzedać polis. Dla firmy jest to jednak przede wszystkim kwestia bilansu. Przedsiębiorstwo, które ubezpiecza majątek na kwotę odbiegającą od wartości odtworzeniowej, po szkodzie dostaje wypłatę pokrywającą ułamek kosztu odbudowy, a resztę finansuje z kapitału obrotowego lub kredytu.
Przy szkodach masowych, takich jak powódź, dochodzi dodatkowy czynnik. Odbudowa drożeje, bo w tym samym czasie wszyscy poszkodowani szukają tych samych wykonawców i materiałów. Suma ubezpieczenia ustalona kilka lat wcześniej okazuje się wtedy szczególnie oderwana od rzeczywistości.
Cel: więcej inwestycji sektora w gospodarkę
Profesor Leszek Pawłowicz, koordynator EKF, wskazał, że celem konferencji jest wypracowanie rekomendacji, które wzmocniłyby sektor ubezpieczeniowy i pozwoliły mu zwiększyć inwestycje w polską gospodarkę. Chodzi o kapitał, którym zakłady ubezpieczeń dysponują i który może zasilać krajowe projekty.
W kongresie uczestniczyli przedstawiciele nadzoru, administracji publicznej, zakładów ubezpieczeń i reasekuracji, samorządu, a także brokerzy, agenci, multiagencje, banki, kancelarie prawne, dostawcy technologii i środowisko akademickie.
Dla firmy czytającej te doniesienia najprostszy wniosek jest taki, by sprawdzić datę ostatniej aktualizacji sum ubezpieczenia w polisie majątkowej. Jeżeli minęło od niej kilka lat, przy obecnych kosztach odtworzenia różnica może być większa, niż się wydaje.
Przy okazji warto sprawdzić zakres, a nie tylko sumę. Polisa majątkowa obejmująca budynek i wyposażenie nie pokryje przestoju, a to właśnie utrata przychodu podczas odbudowy bywa dla mniejszej firmy dotkliwsza niż sama szkoda w mieniu. Ubezpieczenie od przerwy w działalności jest w Polsce kupowane rzadko, co w statystykach powiększa opisywaną lukę.
Źródło: PAP MediaRoom, EKF Ubezpieczenia
